محمدحسین حسینی در تحلیل جدید خود از وضعیت بازار پول، افزایش نرخ توافق بازخرید از ۲۳ به ۳۲ درصد را بهعنوان یک تغییر کلیدی در سیاستهای پولی معرفی کرده است. این تغییر در کنار رشد محسوس سهم سفارشهای پذیرفتهشده در حراجهای بازار باز، از تغییر همزمان دو مؤلفه مهم سیاست پولی حکایت دارد. بانک مرکزی در شرایطی هزینه تأمین نقدینگی کوتاهمدت را افزایش داده که برخلاف انتظار اولیه از یک سیاست انقباضی، میزان تأمین منابع از مسیر عملیات بازار باز نیز بیشتر شده است.
تلاش برای واقعیسازی قیمت منابع
این تحولات میتواند نشانهای از تلاش سیاستگذار برای واقعیسازی قیمت منابع و شفافسازی معاملات بازار پول باشد. بهویژه اگر فرضیه وجود معاملات غیررسمی با نرخهای بالاتر از نرخهای اعلامی پیشین درست باشد. در چنین شرایطی، افزایش نرخهای رسمی لزوماً به معنای محدود شدن دسترسی بانکها به نقدینگی نیست، بلکه ممکن است بازتابدهنده تغییر سازوکار تأمین مالی کوتاهمدت شبکه بانکی باشد.
بیشتر بخوانید: فرسایش مسیرهای تجاری ایران با مانعتراشیهای جدید
با افزایش نرخ سود بینبانکی از ۲۴ به ۳۳.۹۲ درصد و تعدیل همزمان نرخهای کریدور سیاست پولی، بهنظر میرسد که بانک مرکزی در حال انجام تغییرات قابلتوجهی در سیاستهای پولی خود است. ارزیابی این تصمیم صرفاً بر اساس افزایش نرخها میتواند به برداشت نادرستی از جهتگیری سیاستگذار منجر شود. بررسی دادههای عملیات بازار باز نشان میدهد بانک مرکزی همزمان با افزایش هزینه تأمین نقدینگی، میزان تأمین منابع از این مسیر را نیز افزایش داده است.
شفافسازی در بازار پول و افزایش تقاضا
یکی از فرضیههای قابل بررسی درباره افزایش نرخهای سیاستی این است که نرخ رسمی پیشین، یعنی ۲۳ درصد برای توافق بازخرید و ۲۴ درصد برای بازار بینبانکی، با هزینه واقعی تأمین مالی بانکها تناسب نداشته است. گمانهزنیهایی وجود دارد مبنی بر اینکه بانکها پیش از این نیز برای تأمین منابع کوتاهمدت، در برخی معاملات غیررسمی با نرخهایی بالاتر از نرخهای اعلامی بانک مرکزی مبادله میکردهاند.
در صورت صحت این فرضیه، افزایش نرخهای رسمی را نمیتوان صرفاً افزایش هزینه تأمین مالی تلقی کرد؛ بلکه بخشی از این تغییر ممکن است به معنای آشکار شدن و رسمیت یافتن نرخی باشد که پیشتر نیز در معاملات بازار پول وجود داشته است. بهعنوان مثال، در شرایطی که بازده اوراق خزانه اسلامی (اخزا) در محدوده ۴۰ درصد قرار دارد، نرخ توافق بازخرید ۳۲ درصدی را نمیتوان بدون توجه به تفاوت سررسید، ریسک و نقدشوندگی ابزارها، الزماً نرخی انقباضی تلقی کرد.
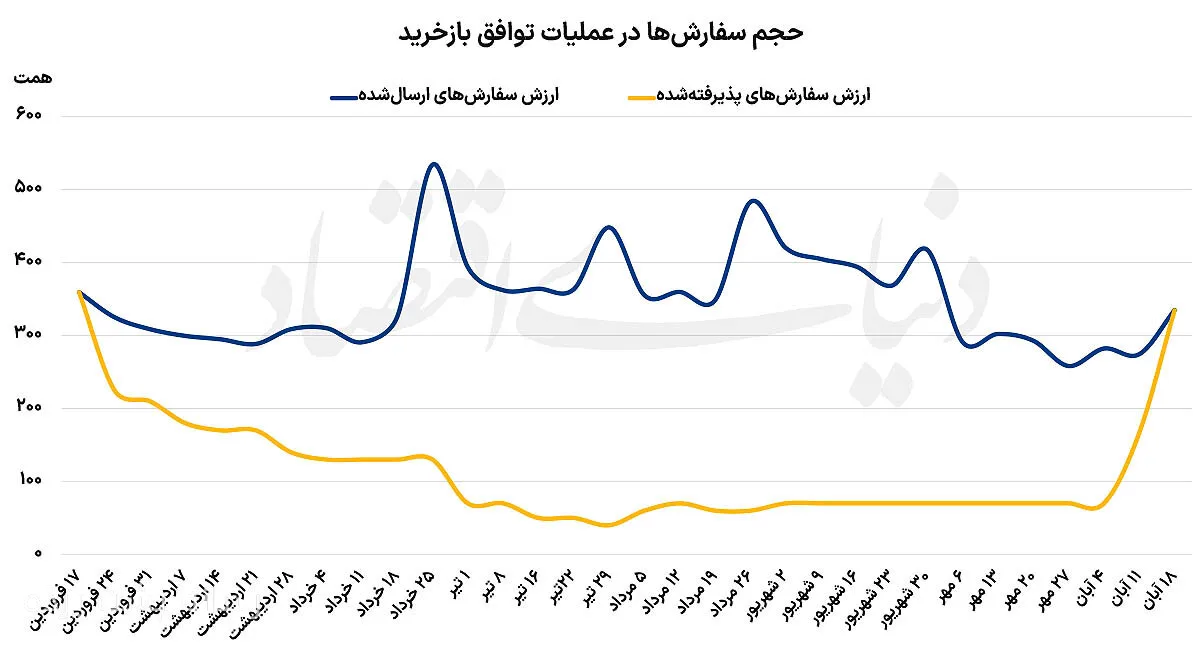
علاوه بر این، دادههای ۳۲ حراج عملیات بازار باز نشان میدهد که از ابتدای سال ۱۴۰۵، همزمان با افزایش نرخ توافق بازخرید، سهم سفارشهای پذیرفتهشده بانکها نیز افزایش محسوسی داشته است. بهطور میانگین، تنها ۳۲ درصد از سفارشهای ارسالی بانکها مورد پذیرش قرار گرفته است. اما در عملیات بازار باز اخیر، نسبت پذیرش سفارشها به ۶۰.۷ درصد رسید که نشاندهنده تغییرات مثبت در سیاستهای بانک مرکزی است.
در نهایت، میتوان گفت که تحولات اخیر در سیاست پولی بانک مرکزی را میتوان تلاشی برای واقعیسازی قیمت منابع، شفافسازی معاملات بازار پول و استمرار تأمین نقدینگی شبکه بانکی ارزیابی کرد. اما باید توجه داشت که افزایش نرخهای سیاستی بهتنهایی نه اثباتکننده انقباض پولی است و نه تضمینی برای مهار تورم. آنچه اهمیت دارد، نحوه تعامل سیاستگذار با دو مؤلفه قیمت و مقدار نقدینگی و میزان انتقال تغییرات نرخ بهره به سایر بازارهای مالی و اعتباری است.
بیشتر بخوانید: ائتلاف جمهوریخواهان پس از ترامپ در حال فروپاشی است · برنامههای بانک مرکزی برای کنترل بازار پول و ارز اعلام شد