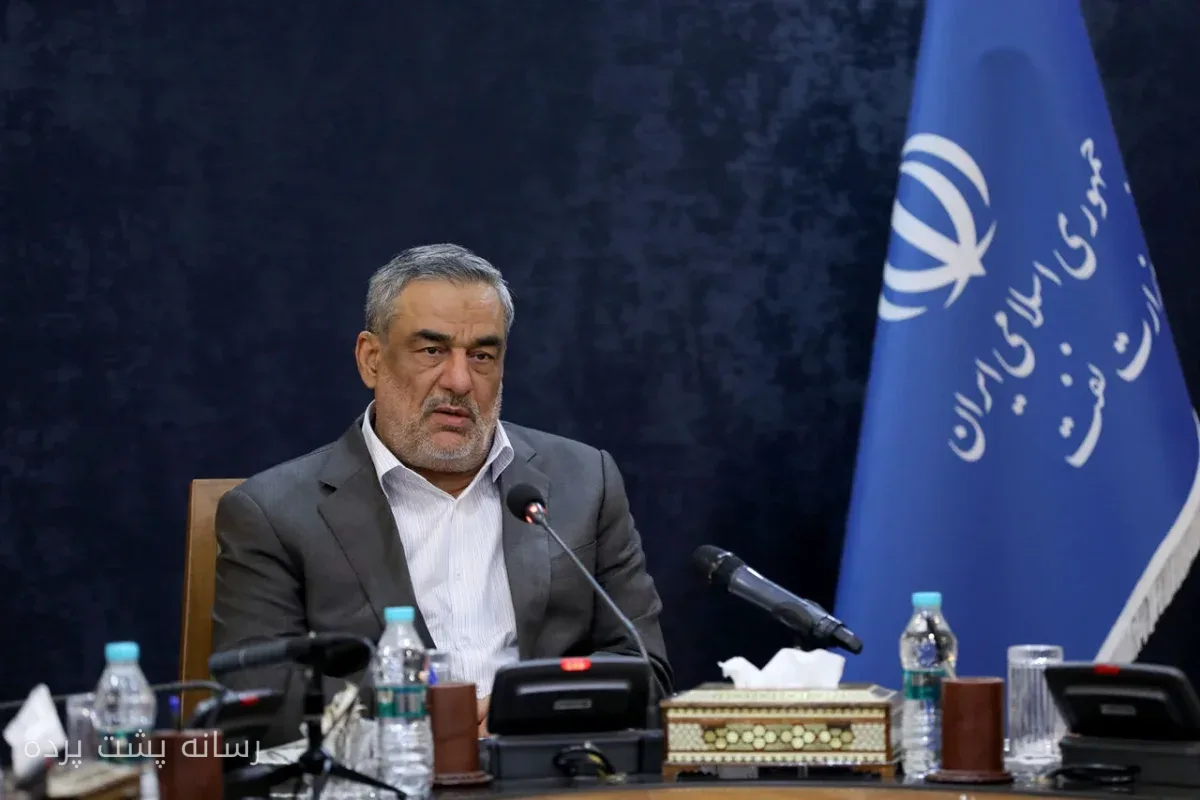
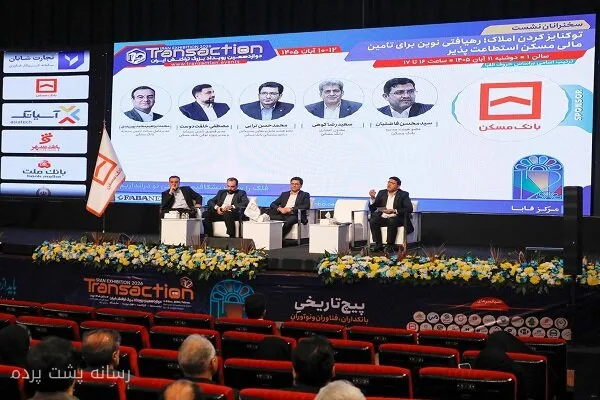
سید محسن فاضلیان، عضو هیاتمدیره بانک مسکن، در نشست اخیر خود با تأکید بر ضرورت توکنسازی املاک، به بررسی چالشها و فرصتهای این روش نوین برای تأمین مالی پروژههای ساختمانی پرداخت. در شرایطی که منابع بانکی به شدت محدود شده و هزینههای ساخت و ساز به طور مداوم در حال افزایش است، این رویکرد میتواند راهحلی جذاب برای کاهش فاصله میان تقاضا و عرضه مسکن باشد.
چالشهای تأمین مالی مسکن و ضرورت نوآوری
مدیران ارشد بانک مسکن به مشکلات موجود در تأمین مالی مسکن اشاره کردند که از جمله آنها میتوان به افزایش هزینه مصالح و کاهش توان مالی متقاضیان اشاره کرد. سید محسن فاضلیان با اشاره به این چالشها، ضرورت طراحی مدلهای تأمین مالی متناسب با نیاز پروژهها و توان اقتصادی متقاضیان را ضروری دانست. او تأکید کرد که توکنسازی املاک میتواند به عنوان ابزاری نوین، منابع تازهای را به بازار مسکن وارد کند.
بیشتر بخوانید: سید سجاد رضوی: نیمی از بیمارستانهای کشور ناایمن هستند
توسعه ابزارهای مالی و مشارکت بازار سرمایه
فاضلیان از تجربه موفقیتآمیز ایجاد صندوقهای زمین و ساختمان به عنوان یکی از نمونههای مشارکت بازار سرمایه در تأمین منابع برای ساختوساز یاد کرد. به گفته او، این صندوقها باعث میشوند که علاوه بر تسهیلات بانکی، از سازوکارهای سرمایهگذاری جمعی نیز برای تأمین مالی پروژههای ساختمانی استفاده شود. او افزود که در حال حاضر حدود ۱۹ صندوق در این حوزه تأسیس شده و این نشاندهنده پتانسیل بالای بازار سرمایه در تأمین مالی مسکن است.
تفاوت توکنسازی املاک آماده و پروژههای در حال ساخت
فاضلیان در ادامه به بررسی توکنسازی املاک از منظر ماهیت و وضعیت دارایی پرداخت و بر ضرورت تفکیک املاک ساختهشده از پروژههای در حال احداث تأکید کرد. او توضیح داد که مدلهای توکنمحور برای داراییهایی که مراحل ساخت آنها به پایان رسیده، کاربرد و چارچوب روشنتری دارد. این در حالی است که پروژههای در حال ساخت با مجموعهای از تعهدات اجرایی و ریسکهای مربوط به تکمیل پروژه مواجهاند.
ضرورت همکاری تمامی بازیگران بازار مسکن
محمدحسن ترابی، معاون مدیرعامل بانک مسکن، نیز در این نشست به ضرورت همکاری تمامی بازیگران زنجیره ارزش در راستای توکنسازی املاک تأکید کرد. او به این نکته اشاره کرد که هیچیک از گروههای سازنده، انبوهسازان و نهادهای دولتی بهتنهایی نمیتوانند تمام ظرفیتهای مورد نیاز برای توسعه توکنسازی املاک را فراهم کنند. موفقیت این مدل به همکاری میان این بازیگران وابسته است که هر یک بخشی از فرایند تأمین مالی، ساخت، مالکیت یا عرضه دارایی را بر عهده دارند.
فاصله میان تقاضای مسکن و توان تأمین مالی
محمدابراهیم محمدپورزرندی، مدیرعامل شرکت تأمین سرمایه بانک مسکن، در این نشست به فاصله میان تقاضای موجود برای مسکن و توان تأمین مالی طرحهای ساختمانی پرداخت. او محدودیت منابع بانکی و توان اقتصادی متقاضیان را از موانع اصلی پاسخگویی به این نیاز دانست و آماری از تعداد متقاضیان و میزان پیشرفت فرایند تأمین واحدهای مسکونی ارائه کرد. به گفته محمدپورزرندی، در این طرح حدود پنج میلیون نفر در گروه مخاطبان قرار داشتند که از میان آنها، یکونیم میلیون نفر واجد شرایط بودند.
بیشتر بخوانید: رشد بیسابقه پایه پولی به ۸۹.۹ درصد در شهریورماه · غلامرضا گودرزی آمار خانههای خالی را تا اسفند ۱۴۰۵ تعیین تکلیف میکند