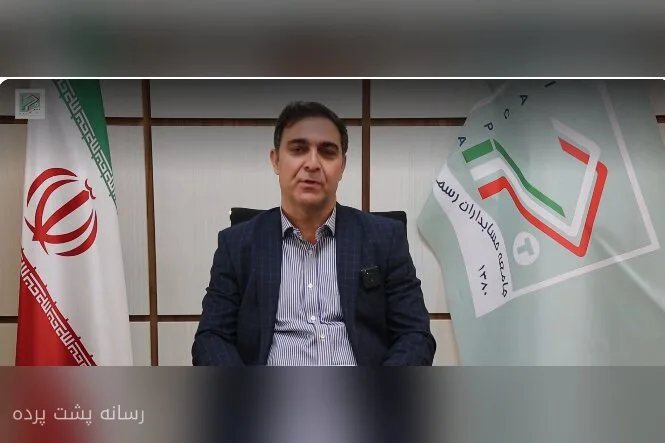
کاظم وادیزاده، عضو شورای عالی جامعه حسابداران رسمی ایران، در اظهاراتی تند و جنجالی، نسبت به لغو ضوابط حقالزحمه خدمات حسابرسی بدون بررسی کارشناسی هشدار داد. وی با تأکید بر اهمیت حفظ چارچوب قانونی تعیین حقالزحمه، خواستار ارزیابی عمیق آثار حقوقی و اقتصادی هرگونه تغییر در این ضوابط شد.
پیامدهای کاهش دستمزد حسابرسان
وادیزاده به شدت نگران اثرات منفی کاهش دستمزد حسابرسان بر کیفیت گزارشگری مالی است. وی توضیح میدهد که گزارش حسابرس به عنوان مبنای تصمیمگیری برای سهامداران، سرمایهگذاران و نهادهای ناظر، از اهمیت ویژهای برخوردار است. اگر کیفیت حسابرسی افت کند، اعتبار اطلاعات مالی آسیب خواهد دید و این مسئله میتواند اعتماد فعالان اقتصادی را به شدت تحت تأثیر قرار دهد.
بیشتر بخوانید: سخنگوی قوه قضاییه: پروندههای دادگستری به مالکیت مربوط میشود
اختلاف بر سر حدود اختیارات نهادهای مقرراتگذار نیز یکی دیگر از محورهای نگرانی وادیزاده است. وی با استناد به ماده ۷ قانون اجرای سیاستهای کلی اصل ۴۴ قانون اساسی، تصریح کرده که بین هزینههای دریافت مجوزهای کسبوکار و حقالزحمه خدمات تخصصی حسابرسی باید تمایز قائل شد. به باور وی، آییننامه تعیین حقالزحمه خدمات حسابرسی باید بهعنوان یک سازوکار قانونی پایدار باقی بماند و هرگونه تغییر در آن نیاز به بررسی کارشناسی دقیق دارد.
ضرورت اصلاح مقررات به جای لغو آن
وادیزاده همچنین به جای لغو کلی آییننامه، پیشنهادهایی را برای بهبود وضعیت حسابرسی ارائه داده است. وی تأکید کرد که باید به طور مستقل اطلاعات مالی شرکتها را بررسی کرد و نرخهای پایه حقالزحمه را به صورت دورهای بازنگری کرد. به گفته وی، توجه به ریسک و پیچیدگی مأموریتهای حسابرسی و مشارکت نمایندگان نهادهای تخصصی در این فرآیند اصلاحی ضروری است.
وی ضمن انتقاد از ارزیابی هزینه حسابرسی تنها بر اساس افزایش اسمی دستمزدها، به بررسی نسبت حقالزحمه حسابرسی به درآمد عملیاتی و مجموع هزینههای شرکتها تأکید کرده است. او به عنوان مثال یک شرکت با درآمد عملیاتی هزار میلیارد تومانی را ذکر کرده و نشان داده که سهم حقالزحمه حسابرسی از درآمد عملیاتی چقدر ناچیز است. حتی با افزایش ۵۰ درصدی این مبلغ، سهم آن به رقم ناچیزی خواهد رسید.
در نهایت، وادیزاده خواستار آن شده است که اصلاحات لازم در آییننامهها به صورت کارشناسی انجام شود تا از تحمیل هزینههای غیرمتعارف به بنگاهها و همچنین حفظ استقلال حسابرسان جلوگیری شود. او تأکید دارد که برای ارائه خدمات باکیفیت در حسابرسی، نیاز به نیروی انسانی متخصص و زمان کافی وجود دارد و کاهش غیرمنطقی حقالزحمهها میتواند به افت کیفیت خدمات منجر شود.
بیشتر بخوانید: دولت ترامپ: نتایج انتخابات میاندورهای «گامی رو به عقب» برای آمریکا بود · اصغر جهانگیر به ضرورت تقویت نظارت بر تراکنشهای مالی تأکید کرد